※この記事は、以下の音声配信の文字起こし内容をもとにしています。
準備中
こんにちは、のりです。
フリーランスになってもうすぐ2年。
毎月の収入は変動しています。
皆さんも、お金の不安を感じることありませんか?
ぼくは正直、いつでも不安です。
3人の子どもがいて、長男の大学費用で年間100万円以上、
日本政策金融公庫から教育ローンも借りている状況。
「お金の知識、もっと早く身につけておけば...」と
後悔することもありました。
そんな不安を抱えていた会社員時代、2020年夏に出会ったのが、
両学長の『お金の大学』でした。
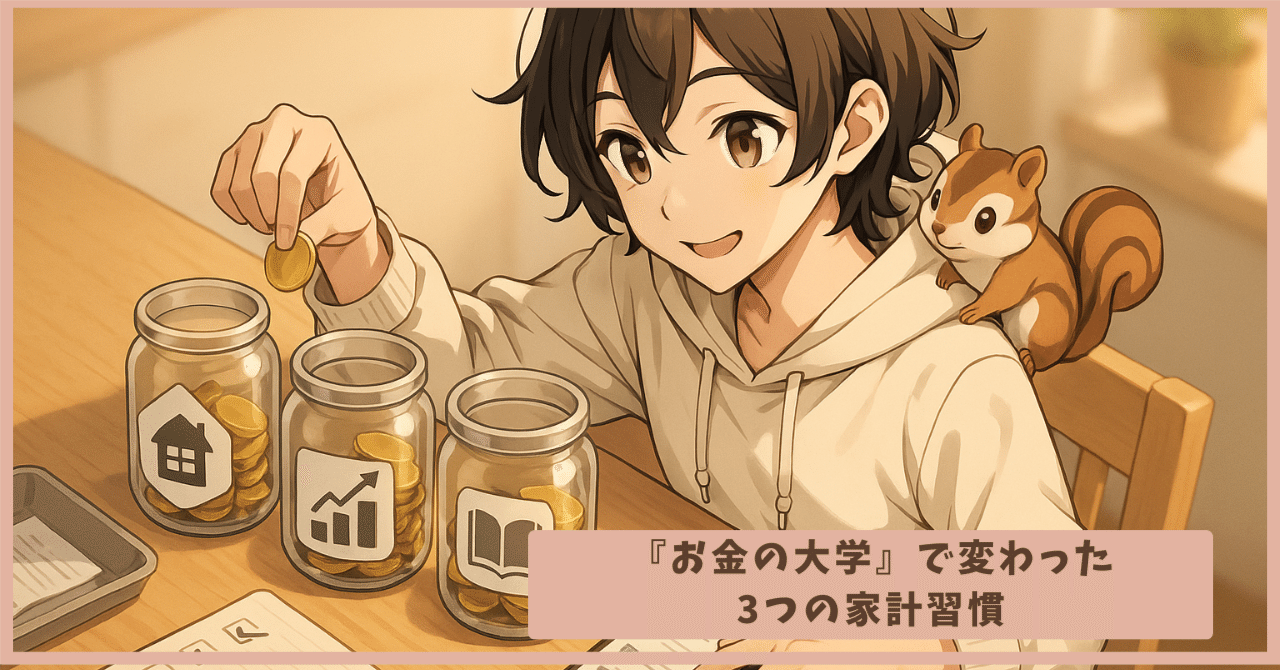
この本から学んだ「5つの力」を実際にフリーランス家計に適用してみたところ、たった3つの習慣を変えただけで、お金の不安が大幅に減ったんです。
今日は、その具体的な変化をお話します。
変えた3つの習慣と効果
1. 貯める力:固定費を月3万円以上削減
<変える前>
・格安SIMなんて面倒くさそう...
・保険は「なんとなく安心」で加入
・電気・ガスは「そのまま」が楽
<変えた後>
・大手キャリア→格安SIM:月1.5万円→4千円に
・医療保険見直し:月2万円削減
・電力会社変更:年間1万円節約
結果:固定費が月3万円以上の減少
もっと削れる気がしていますが、これだけで年間36万円以上の余裕が生まれました。
フリーランスの月収変動を考えると、「確実な支出減」は心の支えに。
もし実践していなかったらと思うと...ゾッとします。
2. 稼ぐ力:複数の収入源を確保
『お金の大学』では「本業×副業」が推奨されていますが、フリーランスの場合は「複数の本業」という考え方に変えました。
<複数の収入源>
・コミュニティ運営
・ライティング
・ホームページ制作
・オンライン秘書
・音声配信
・教材販売
・その他業務
1つの収入源に依存しないことで、「今月はAの案件が少なくても、BとCでカバーできる」という安心感が生まれました。
3. 増やす力:つみたてNISAの活用
<設定したルール>
・毎月自動で約3万円を積立
・つみたて投資枠を利用
・「触らない・見ない・考えない」を徹底
2020年以前は「投資ってギャンブルじゃないの?」と思っていましたが、「長期・分散・低コスト」の原則を学んで、一歩を踏み出せました。
5年以上経ちましたが、毎月自動で積み立てられているだけで「将来への備え」ができている実感があります。
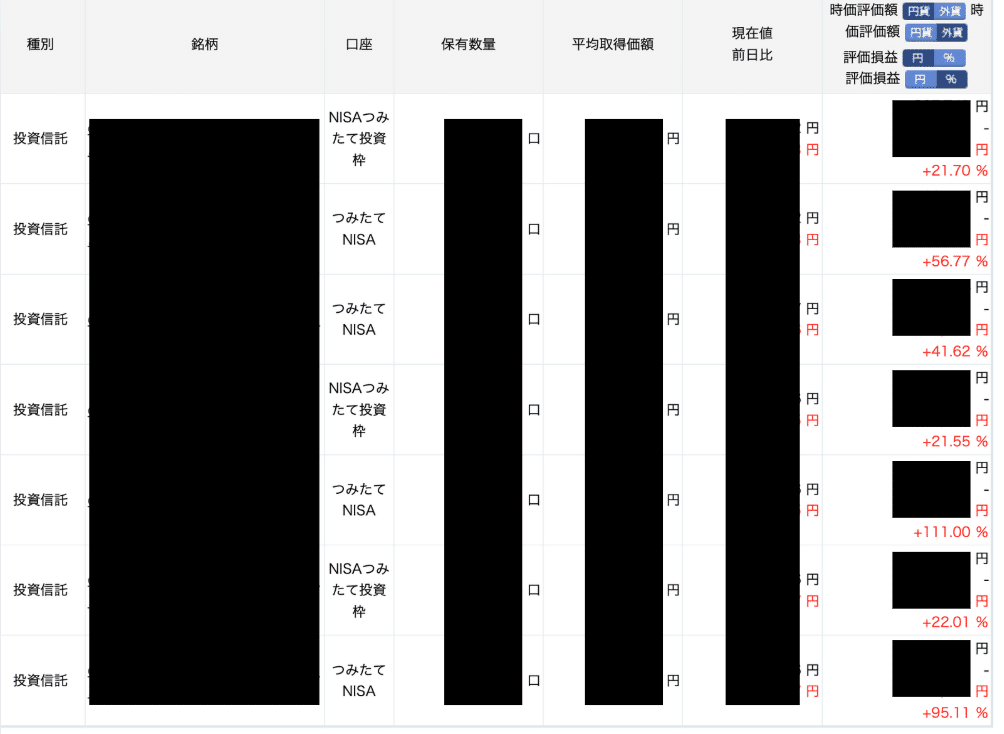
ちなみに、投資状況はこんな感じです。
実は一番大きかった変化
『お金の大学』で学んだ中で、一番大きかった変化は
「お金の使い方」でした。
<変える前>
・節約は我慢
・安いものを選ぶのが正義
・お金を使うことに罪悪感
<変えた後>
・価値あるものには積極投資
・家族との時間にはお金を惜しまない
・学びや成長につながる支出は「投資」
たとえば、子どもたちとの旅行や体験活動、自分のスキルアップ、AIツール代などは、「価値ある支出」として積極的に使うようになりました。
まとめ:小さく始めて、コツコツ続ける
『お金の大学』から学んだ一番大切なのは、「完璧を目指さず、小さく始めて続ける」ということ。
フリーランスの収入は不安定です。
だからこそ、
- 固定費を下げて「確実な支出減」を作る
- 収入源を分散して「リスクを分ける」
- 投資を自動化して「考えなくても増える仕組み」を作る
3つの習慣で、お金の不安がずいぶん軽くなりました。
もしあなたも「お金の不安」を感じているなら、まずは1つだけでも試してみませんか?
実践するだけで、年間数万円の差が生まれます。
小さな一歩から、一緒に始めてみましょう。
このnoteが少しでもお役に立てたら、スキやシェアをしていただけると嬉しいです。
最後まで読んでいただき、ありがとうございました。
無料メルマガ👇
無料コミュニティ👇