※この記事は、以下の音声配信の文字起こし内容をもとにしています。
準備中
こんにちは、のりです。
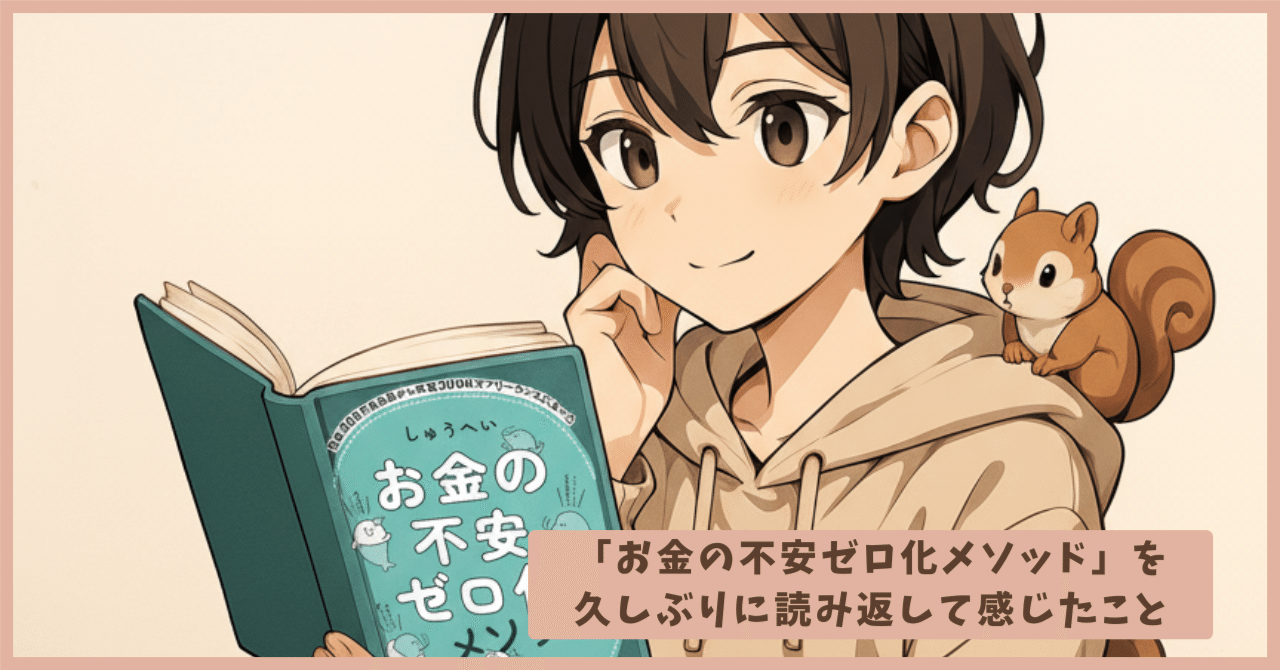
しゅうへいさんの「お金の不安ゼロ化メソッド」を読み返していました。
フリーランス2年目になって改めて読むと、「あ、これやってたわ」 ということがたくさん。
今日は、しゅうへいさんの本の内容とぼく自身の体験を重ね合わせて、お金の不安ゼロ化で分かった3つの現実をお話しします。
<現実1>「見える化」は恐怖から安心への第一歩
会社員時代は完全に思考停止
会社員時代、恥ずかしながらぼくは毎月の支出すら把握していませんでした。
給料は振り込まれるし、固定費は自動引き落とし。「なんとなく大丈夫」で10年以上過ごしていたんです。
脱サラ直後の現実
脱サラ直後、頻繁に残高をチェックしていたのを覚えています。
- 社会保険料の全額自己負担
- 長男の教育費(年間100万円以上)
- 日本政策金融公庫からの借入
正直、人生初の借入を決断したときは額が額なだけに震えました。
数字を見ることで変わったこと
不思議なもので、数字を正確に把握すると、恐怖が「対策」に変わります。
<具体的な変化>
- 漠然とした不安 → 具体的な課題
- 「なんとなくヤバい」→「月○○万円が必要」
- 感情的な恐怖 → 論理的な対策
<現実2>複数収入源は「投資」ではなく「保険」
現在の収入構造
<フリーランス2年目の現在>
- 継続案件
- スポット案件
- 教材販売
<会社員時代との比較>
- 会社員最終年:手取り月25〜30万円
- フリーランス現在:手取り月20万円〜(波はあるが安定)
「分散」の本当の価値
複数収入源って、リスク分散というより「安心材料」 なんです。
一つの案件が終わっても、他がある。この安心感が、新しいチャレンジを可能にしてくれます。
<具体的な安心感の変化>
- 以前: 「案件が終わったらどうしよう...」
- 現在: 「この案件が終わっても、他で実験してみよう」
コミュニティ活動の威力
仕事の依頼の9割は、コミュニティ活動から生まれました。
参加コミュニティは…数え切れません。アクティブでなくても、状況を俯瞰してどこにでも顔を出す意識を持っています。
しゅうへいさんの「働き方を分散する」 という考え方が、まさにこれ。本業一本足から、複数の収入口を作ることで、精神的な余裕が生まれるんです。
<現実3>発信は「営業」ではなく「信頼貯金」
最初は「アピール感」が気になった
メルマガやコミュニティでの発信を続けて約2年。最初は「アピールしてる感」 が気になって仕方ありませんでした。
「自分の話ばかりして、うざがられないかな...」
「有益じゃない内容だったらどうしよう...」
等身大の発信が生んだつながり
でも今思うのは、等身大の悩みや学びをシェアすることで、同じような境遇の人とのつながりが生まれる ということ。
<実際にあった反応>
「のりさんの正直な話に救われました」
「同じパパとして、すごく共感します」
「フリーランスの不安、よく分かります」
弱さの開示が最強の差別化
弱さの開示=差別化です。
完璧なフリーランス像ではなく、日々悩みながら試行錯誤している等身大の姿。これが、多くの人に共感してもらえる理由でした。
しゅうへいさんの「アウトプットは資産」 という考え方は、まさにこれ。悩みや学びを言語化し、SNS/ブログで発信→信用が蓄積→仕事につながる、この循環を体験しました。
【重要】不安をゼロにしなくていい
正直に言うと...
お金の不安を完全にゼロにすることは、ぼくもまだできていません。長男の学費で7桁に近い支払いがある月は、今でもドキドキします。
フリーランスの収入の波を見ながら、「来月は大丈夫かな...」と思うこともあります。
不安を味方にする考え方
でも、不安をゼロにするのではなく、不安を味方にすることを学びました。
<不安をエネルギーに変える循環>
- 不安があるから準備する
- 準備があるから行動できる
- 行動があるから結果が出る
- 結果が出るから自信がつく
しゅうへいさんの「思考と習慣を整える」 の部分で、この考え方の重要性が書かれています。
3つの不安タイプと対処法
<ぼく自身が特定した不安のパターン>
1. 収入の不安定さへの不安
→ 複数収入源で対処
2. 社会とのつながりへの不安
→ コミュニティ活動で対処
3. 自分の成長への不安
→ 小さな積み重ねの記録で対処
今日から始められる「お金の不安ゼロ化」3ステップ
STEP1:見える化
やること:
- 先月の支出を「固定費・変動費・投資」の3つに分ける
- 現在の収入源をリストアップ
- 手元資金を正確に把握
ぼくの実例:
固定費:社会保険料、家賃、カード支払い等
変動費:食費、ガソリン代、雑費等
投資:コミュニティ参加費、書籍代、セミナー代等
STEP2:小さな収入源づくり
やること:
- 今のスキルで「できること」を3つ書く
- そのうち1つをメニュー化
- 身近な人に「こんなの手伝えるよ」と伝える
ぼくの実例:
- エンジニア経験 → ホームページ制作代行
- 人見知り経験 → コミュニティ運営相談
- 3児パパ経験 → 在宅ワーク×子育て相談
STEP3:週1アウトプット
やること:
- 失敗、学び、小さな成功を1つ選ぶ
- X(Twitter)またはnoteに投稿
- 「今日はこんなことを学んだ」でOK
効果:
- 同じ悩みを持つ人とのつながり
- 信頼の蓄積
- 思考の整理
まとめ:完璧を求めなくていい
お金の不安ゼロ化は、完璧なゴールではなく、継続的なプロセスです。ぼくも毎月「今月は大丈夫かな...」と思いながら、それでも前に進んでいます。
大切なのは、
- 現実を把握する勇気
- 小さな行動を続ける習慣
- 一人で抱え込まない関係性
しゅうへいさんの「お金の不安ゼロ化メソッド」 は、気合ではなく設計と習慣で不安を減らす、まさに実践書です。
ぼくも、まだまだ模索中。でも確実に言えるのは、行動し続けることで、不安は希望に変わる ということ。
一緒に「いい感じのお金の付き合い方」を見つけていきませんか?
◆ 今回参考にした書籍
「お金の不安ゼロ化メソッド」しゅうへい(KADOKAWA)
このnoteが少しでもお役に立てたら、スキやシェアをしていただけると嬉しいです。
最後まで読んでいただき、ありがとうございました。
無料コミュニティ「縁紡」👇